この記事は 2026年10月12日(令和8年) に内容を見直しました。記載は更新時点の税法等に基づいています(免責事項)。
結論から言うと、福井会計事務所では顧問先の決算書(計算書類)を「中小企業の会計に関する指針」(中小会計指針)に準拠して作成し、日本税理士会連合会が定める「『中小企業の会計に関する指針』の適用に関するチェックリスト」を必要に応じてご提供しています。中小会計指針は、日本公認会計士協会・日本税理士会連合会・日本商工会議所・企業会計基準委員会の4団体が、法務省・金融庁・中小企業庁の協力のもと2005年(平成17年)8月に公表した中小企業向けの会計ルールで、直近では2025年(令和7年)9月に修正されています。
中小会計指針とは
中小会計指針は、中小企業が会社法上の計算書類を作成する際のよりどころとして、会計参与を置く会社などが拠ることが適当とされる「一定の水準」の会計処理を示したものです。上場企業向けの会計基準をそのまま求めるのではなく、中小企業の実態に合わせた簡便な方法も認めつつ、税法だけに寄らない会計上の考え方を保っている点が特徴です。制度改正に合わせて見直しが続いており、2025年9月の修正では、会社計算規則の改正に対応して個別注記表に「国際最低課税額に対する法人税等に関する注記」の項目が追加されました。(出典:日本税理士会連合会・企業会計基準委員会)
「中小企業の会計に関する基本要領」との違い
中小企業向けの会計ルールにはもう一つ、「中小企業の会計に関する基本要領」(中小会計要領)があります。こちらは中小企業団体・金融関係団体・企業会計基準委員会・学識経験者でつくる「中小企業の会計に関する検討会」が、中小企業庁・金融庁・法務省の協力のもと2012年(平成24年)2月に策定したもので、中小会計指針よりも簡便な会計処理が適当と考えられる中小企業向けに、法人税法の処理を意識した実務に近い内容になっています。(出典:中小企業庁・日本税理士会連合会)
| 中小会計指針 | 中小会計要領 | |
|---|---|---|
| 公表 | 2005年(平成17年)8月 | 2012年(平成24年)2月 |
| 策定主体 | 公認会計士協会・税理士会連合会・商工会議所・企業会計基準委員会の4団体 | 中小企業の会計に関する検討会 |
| 想定する会社 | 会計参与設置会社など、一定水準の会計処理が適当な中小企業 | より簡便な会計処理が適当な中小企業 |
| 直近の見直し | 2025年9月修正 | 2012年策定(チェックリストは2015年3月改訂) |
| チェックリスト | 「指針」の適用に関するチェックリスト(2015年6月改訂) | 「基本要領」の適用に関するチェックリスト(2015年3月改訂) |
当事務所が中小会計指針を採用しているのは、金融機関や取引先に対して「一定水準の会計処理に基づく決算書」であることを示しやすく、会社計算規則などの改正にも継続して追随しているためです。会社の規模や経理体制によっては中小会計要領の方が合う場合もありますので、どちらで作成するかは個別にご相談ください。
チェックリストはどんな場面で使うのか
チェックリストは、決算書が指針の各項目に沿って作成されているかを税理士が項目ごとに確認した書面で、融資の申込みや取引先への説明の際に決算書に添えて使えます。日本政策金融公庫の「新規開業・スタートアップ支援資金」では、特別利率の対象者の一つとして「『中小企業の会計に関する基本要領』または『中小企業の会計に関する指針』を適用している、または適用する予定の方であって、自ら事業計画書の策定を行い、認定経営革新等支援機関による指導および助言を受けている方」が挙げられています。福井会計事務所は認定経営革新等支援機関ですので、創業融資の場面でもこの要件に対応できます。(出典:日本政策金融公庫。適用の可否は公庫の審査によります)
なお、信用保証協会の保証料率割引については、チェックリストの提出による全国一律の割引の取扱いが2017年(平成29年)3月末の申込受付分で終了し、以後は各協会の判断となっています。東京信用保証協会の現在の割引案内には、チェックリスト提出による割引は掲載されていません(2026年9月時点)。ご利用の協会の最新の取扱いをご確認ください。(出典:日本税理士会連合会・東京信用保証協会)
チェックリストの記載例(どこに何を書くか)
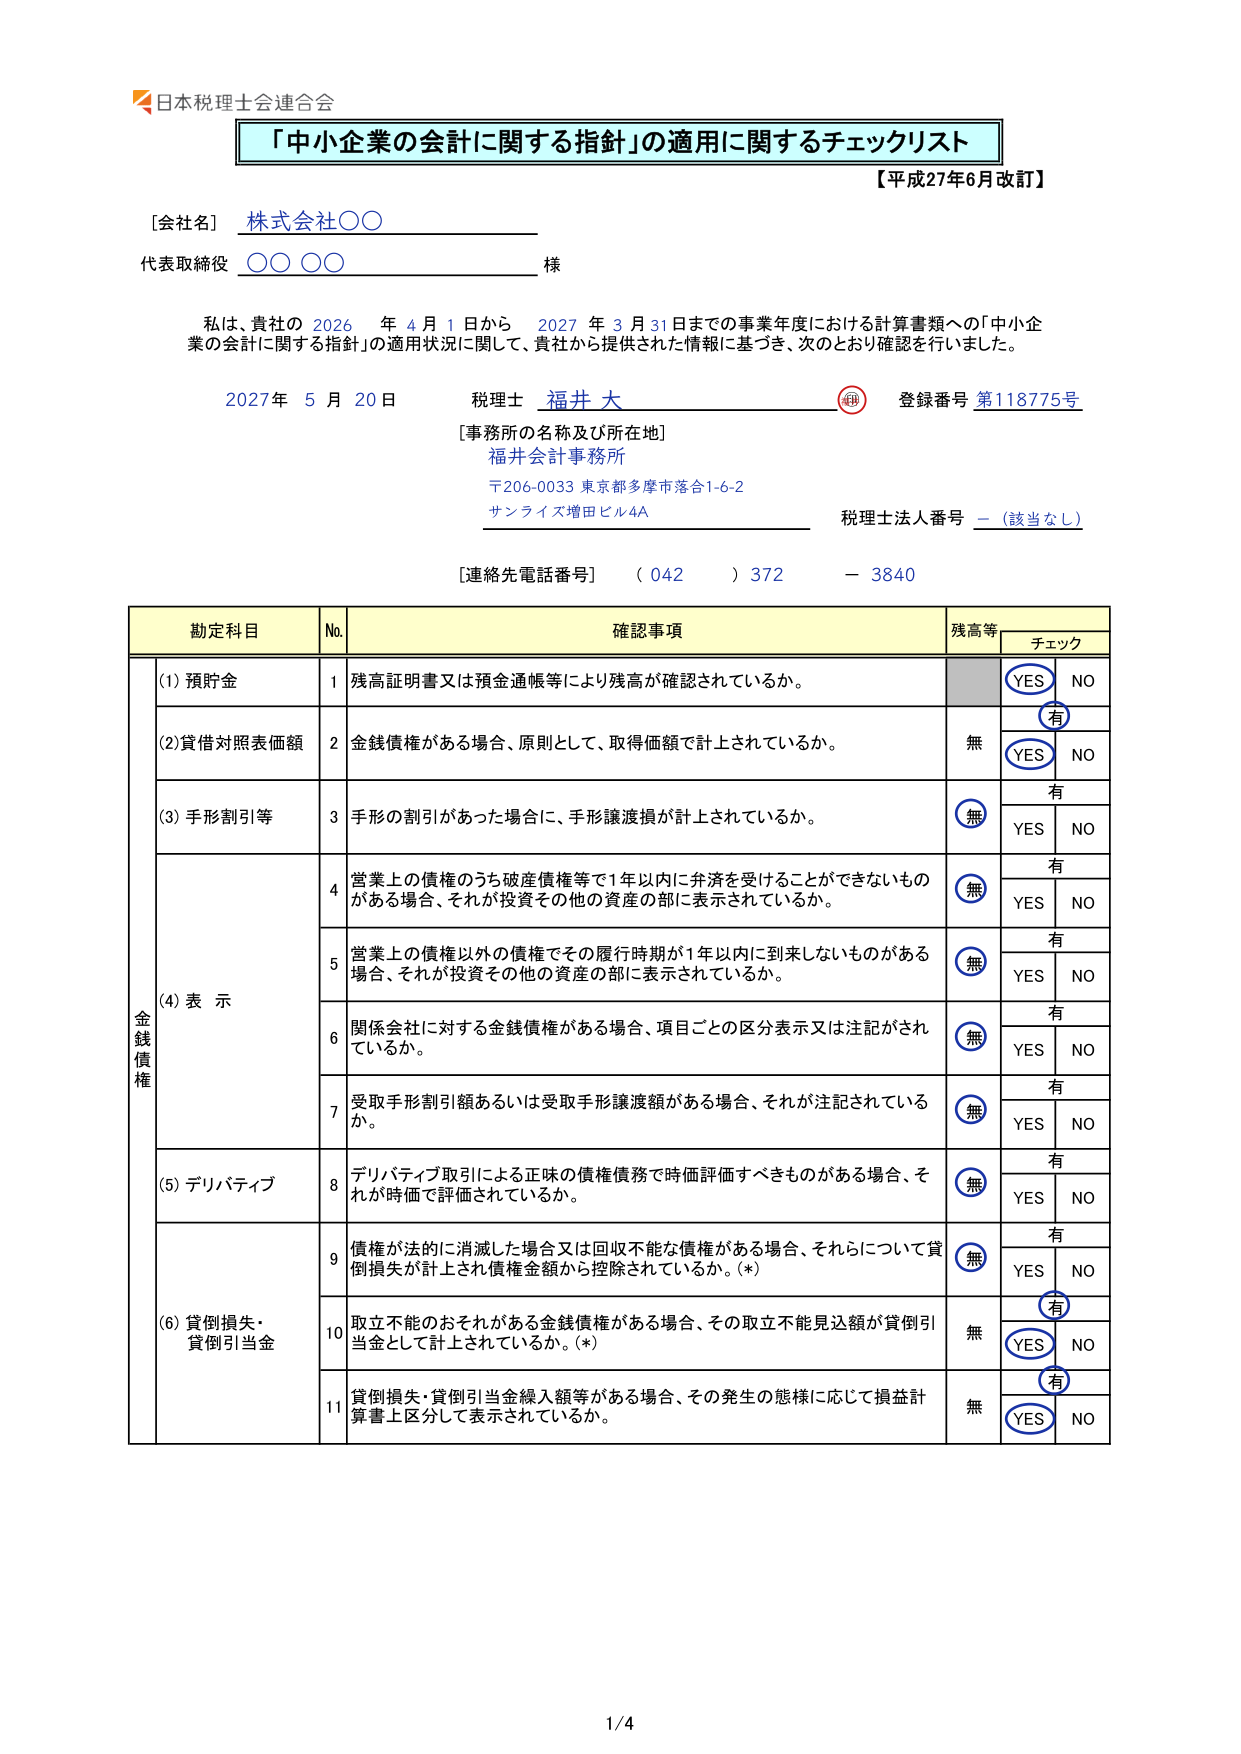
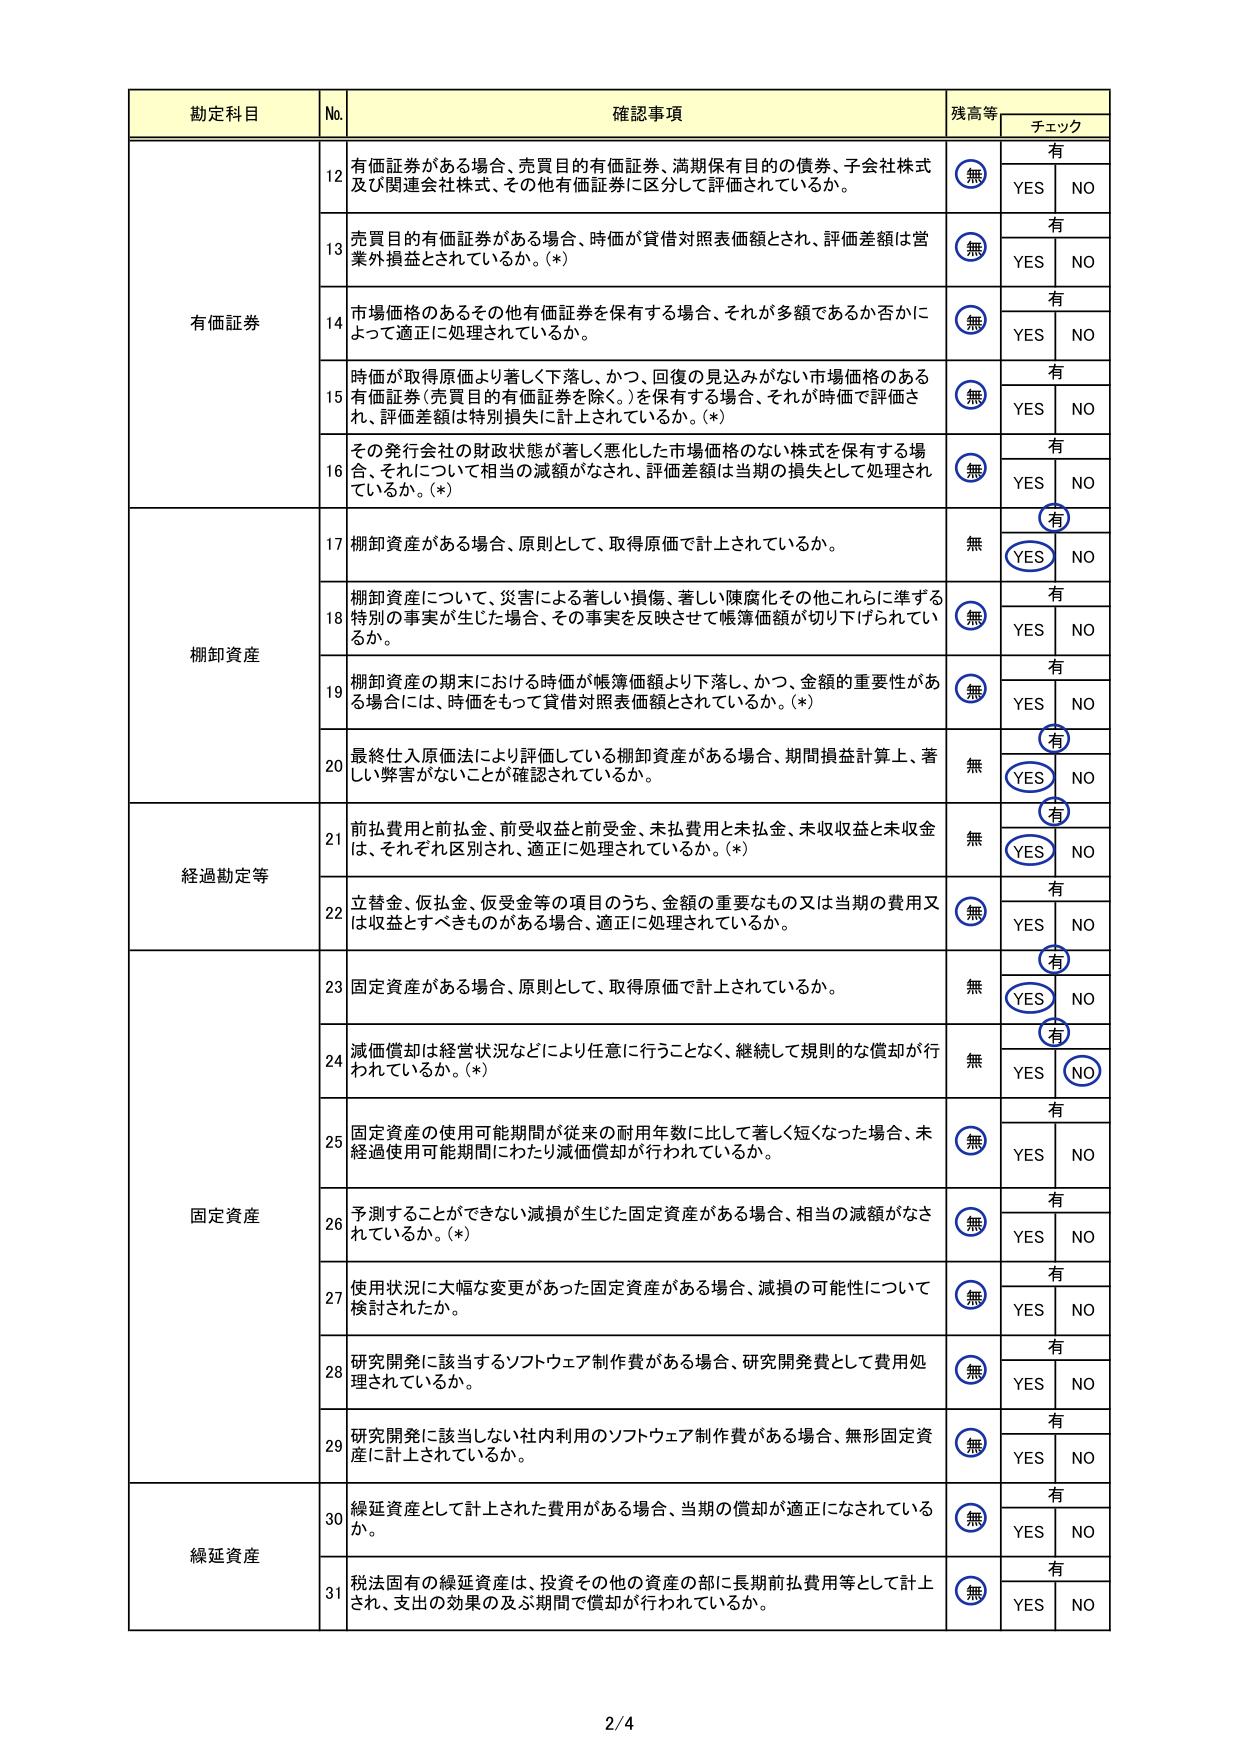
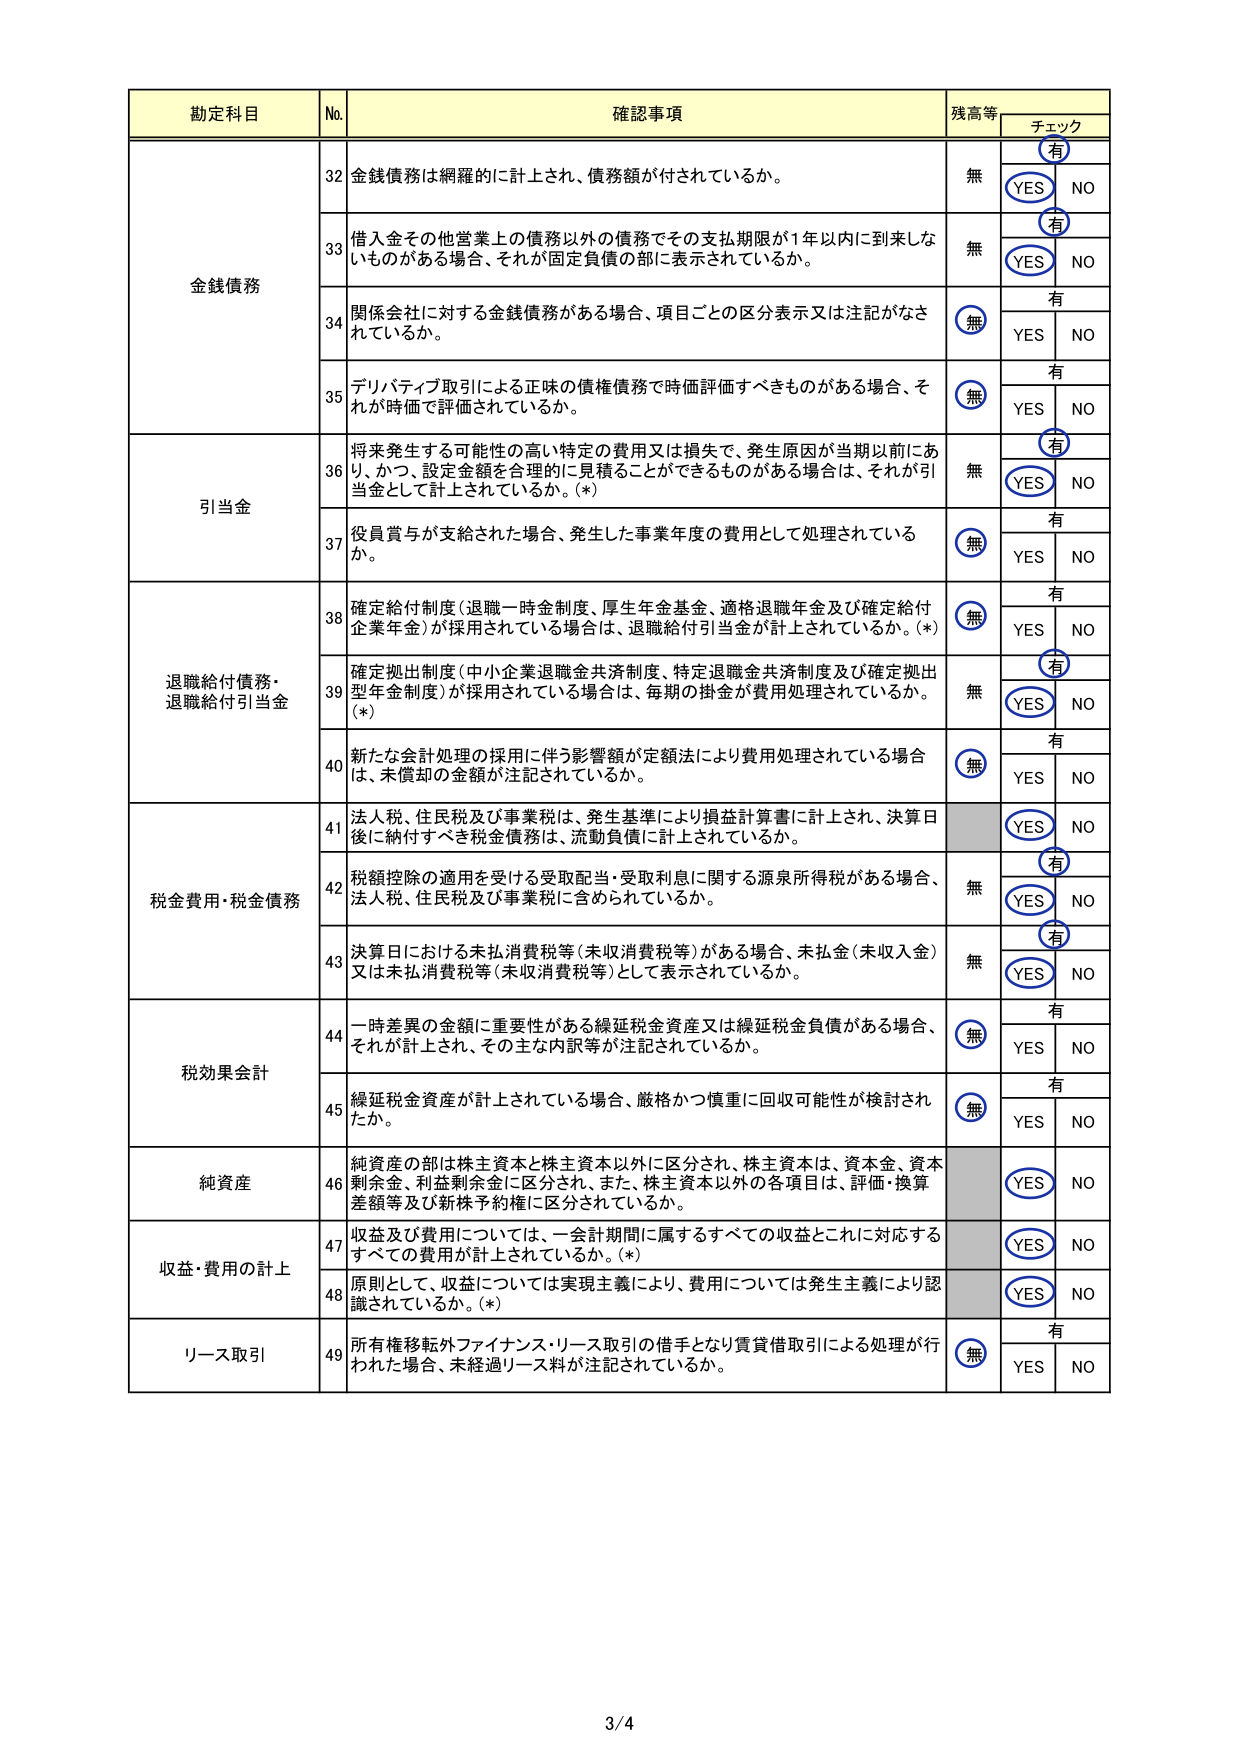
日本税理士会連合会の「中小企業の会計に関する指針の適用に関するチェックリスト」(平成27年6月改訂・A4判4ページ・58項目)に、当事務所が記入例を書き入れたものです。架空の会社(3月決算・有価証券や外貨建取引のない一般的な中小企業)を想定し、固定資産の減価償却(No.24)だけを「NO」として所見欄に理由を記入しています。画像をクリックすると別のタブで原寸表示されます。
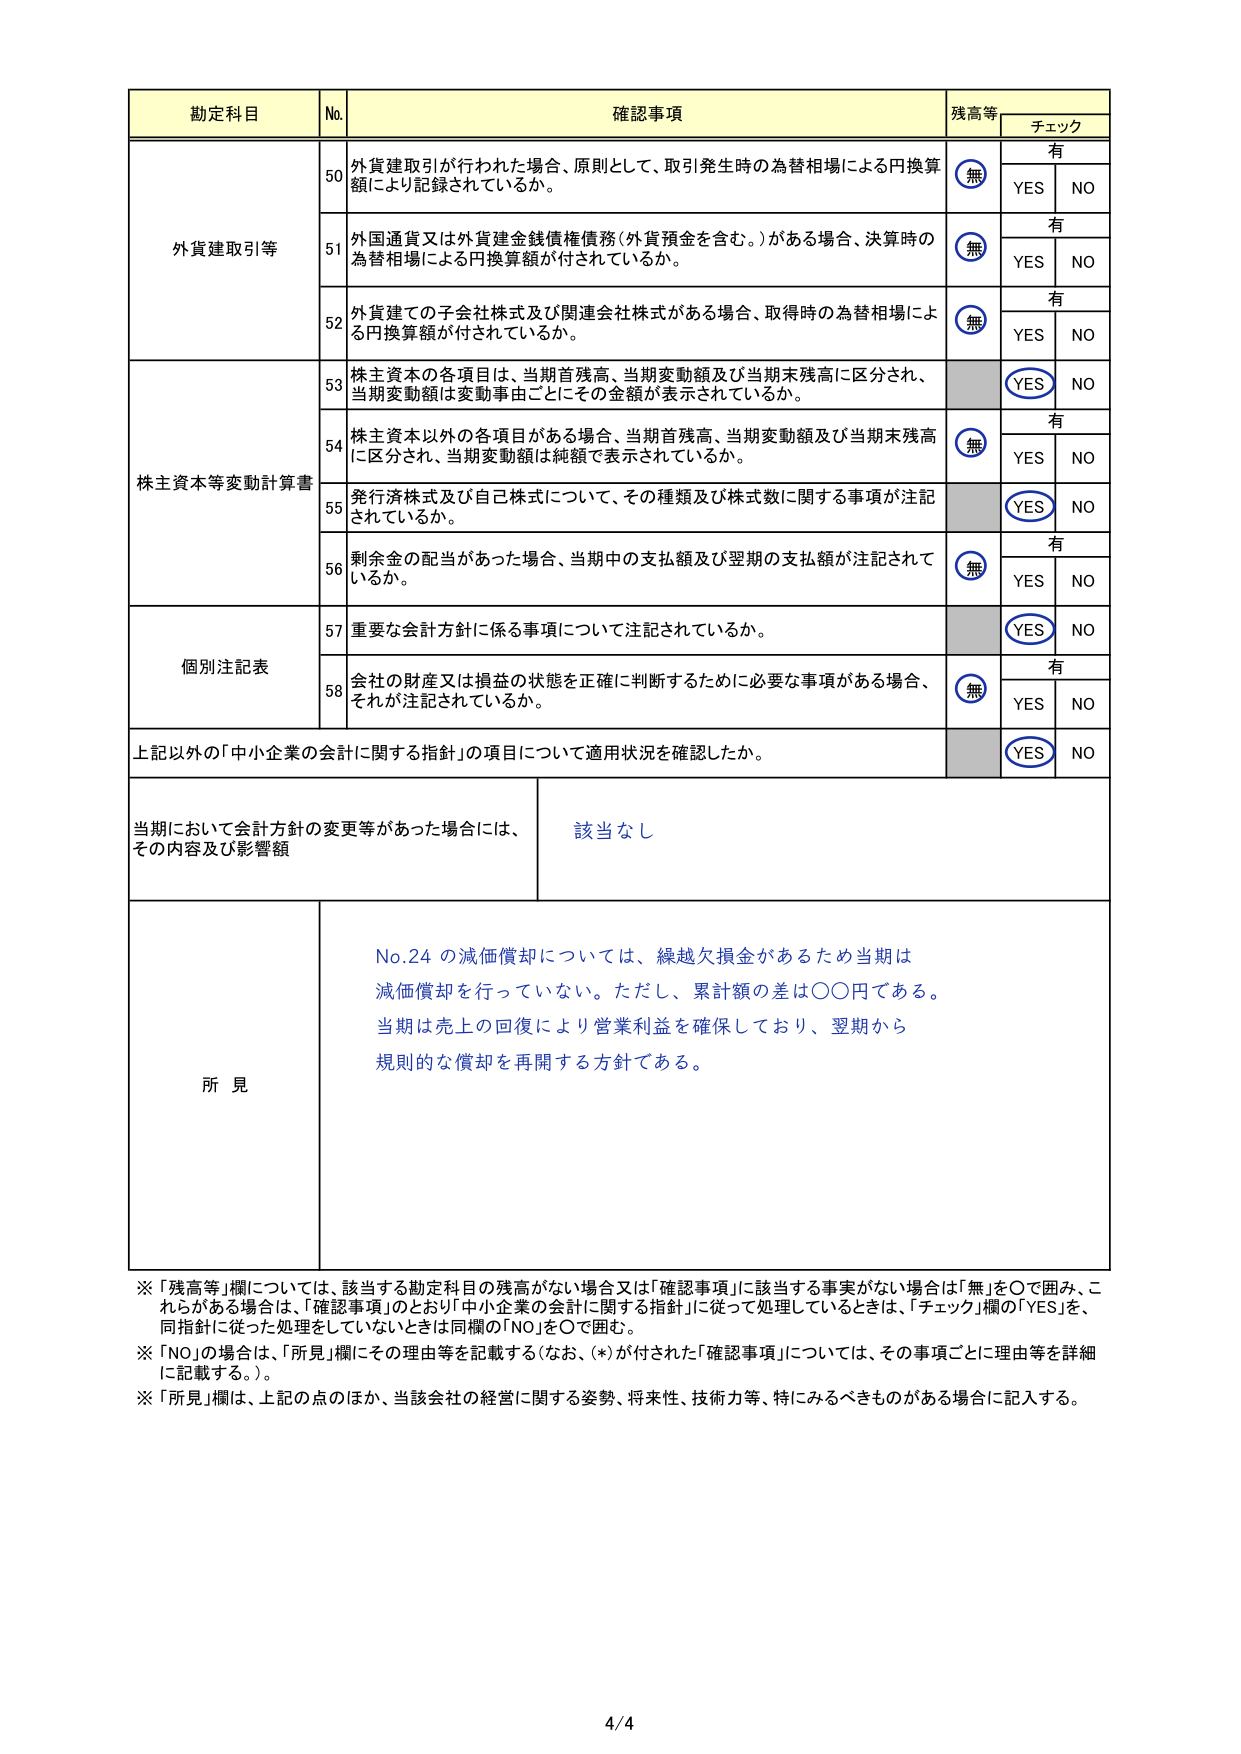
各欄に書く内容
基本要領版(平成27年3月改訂・項目群1〜15)も同じ骨組みです。記入するのは決算書の作成に関与した税理士で、お客様に書いていただく欄はありません。
| 欄 | 記載する内容 | 記載例 |
|---|---|---|
| 宛先・対象事業年度 | 会社名と代表取締役宛て、確認した計算書類の事業年度。「貴社から提供された情報に基づき、次のとおり確認を行いました」という確認文が印刷されています | チェックリストの対象となる会社の商号と代表取締役の氏名、確認した計算書類の事業年度(開始日と終了日)を記載します |
| 税理士の記名欄 | 確認日、税理士の氏名と押印、登録番号、事務所の名称及び所在地、税理士法人番号、連絡先電話番号 | 決算書の作成に関与した税理士(顧問税理士)の氏名・登録番号・所属税理士会・事務所の名称と所在地・電話番号を記載します。税理士法人の場合は税理士法人番号も記載します |
| 残高等 | 項目ごとに、その勘定科目の残高がない場合や確認事項に該当する事実がない場合は「無」を○で囲みます | 手形の割引やデリバティブ取引がない会社は、その項目で「無」に○ |
| チェック | 残高や該当事実がある項目について、指針(要領)に従って処理していれば「YES」、していなければ「NO」を○で囲みます | 預貯金を残高証明書で確認していれば「YES」に○ |
| 会計方針の変更等(指針版のみ) | 当期に会計方針の変更等があった場合、その内容と影響額 | 変更がなければ「該当なし」 |
| 所見 | 「NO」とした項目の理由(指針版で(*)が付いた項目は事項ごとに詳しく)。会社の経営に関する姿勢・将来性・技術力など特に見るべき点も書けます | たとえば、減価償却を行っていない固定資産がある場合にその理由と本来の償却額との差額、引当金を計上していない場合にその判断の根拠、翌期以降に指針どおりの処理へ改める予定などを書けます。会社の経営姿勢や技術力など、金融機関に伝えたい強みを添えることもできます |
記入のポイント
ポイントは3つです。
- 「無」と「NO」は別ものです。取引や残高そのものがなければ「無」、取引はあるが指針どおりに処理していなければ「NO」です。すべてに「YES」を付けるのではなく、その会社にない取引(外貨建取引・リース取引など)は「無」とするのが正しい記載です。
- 「NO」があっても構いません。理由を所見欄に書けばよく、日本税理士会連合会のリーフレットも減価償却を行っていない例を記載例として示しています。大切なのは、「NO」となった理由を経営者自身が正しく理解しておくことです。
- 融資の場面に限らず毎期作成するものです。日本税理士会連合会は、金融機関の優遇措置を使うかどうかにかかわらず、毎期チェックリストを作成して決算書に添え、税理士が経営者に内容を説明することが望ましいとしています。年々「YES」の項目を増やしていくことが、決算書の信頼性を高めることにつながります。
(出典: 日本税理士会連合会「中小会計指針・中小会計要領」ページ掲載の「中小企業の会計に関する指針の適用に関するチェックリスト」(平成27年6月改訂)、「中小企業の会計に関する基本要領の適用に関するチェックリスト」(平成27年3月改訂)、リーフレット「会計ルールを経営に活かす」(平成29年7月))
福井会計事務所の対応
顧問契約の決算にあたり、中小会計指針に準拠した計算書類を作成し、チェックリストを必要に応じてご提供します。あわせて書面添付制度にも対応し、決算書の信頼性を高める取り組みを行っています。「今の決算書がどちらのルールで作られているか分からない」「融資に備えて決算書の信頼性を上げたい」といったご相談もお受けしています。
